금리가 오르면 주식을 판다는 사람들에게
금리가 오를 때 내가 사는 주식, 현금이 빚보다 많고 이자를 쉽게 갚는 대형주 중 차트가 좋은 것
금리를 올릴 때보다 내릴 때 주식이 더 많이 빠졌다, 2005년 이후 내 백테스트
금리가 오르는 동안에도 S&P 500과 코스피는 연 5~7% 올랐다
연준이 9월 기준금리를 3.75~4.00%로 올렸다, 2023년 7월 이후 처음이다
금리가 오르면 주식은 접으라는 말이 있다.
2005년부터 미국 금리 국면을 나눠 직접 돌려봤더니 결과는 반대였다.
주식이 가장 많이 빠진 건 오히려 금리를 내리던 때였다.
금리가 오른다는 이유만으로 주식을 다 팔았다면 손해였다.
그럼 금리가 다시 오르는 지금은 어떤 주식을 사야 할까?
답부터 하면, 나는 현금이 빚보다 많고 이자를 쉽게 갚는 대형주 중에서 차트가 좋은 것을 산다.
어떤 숫자를 보는지, 실제로 어떤 회사가 걸리는지는 끝에 정리했다.
금리를 내릴 때 주식이 더 빠졌다
헝가리 출신 투자자 앙드레 코스톨라니는 금리와 주식시장의 순환을 달걀 모양으로 설명했다.
주식만 놓고 보면, 금리가 오르는 동안엔 주식에서 돈이 빠지고 금리가 내려오면 다시 주식으로 돈이 돈다는 얘기다.
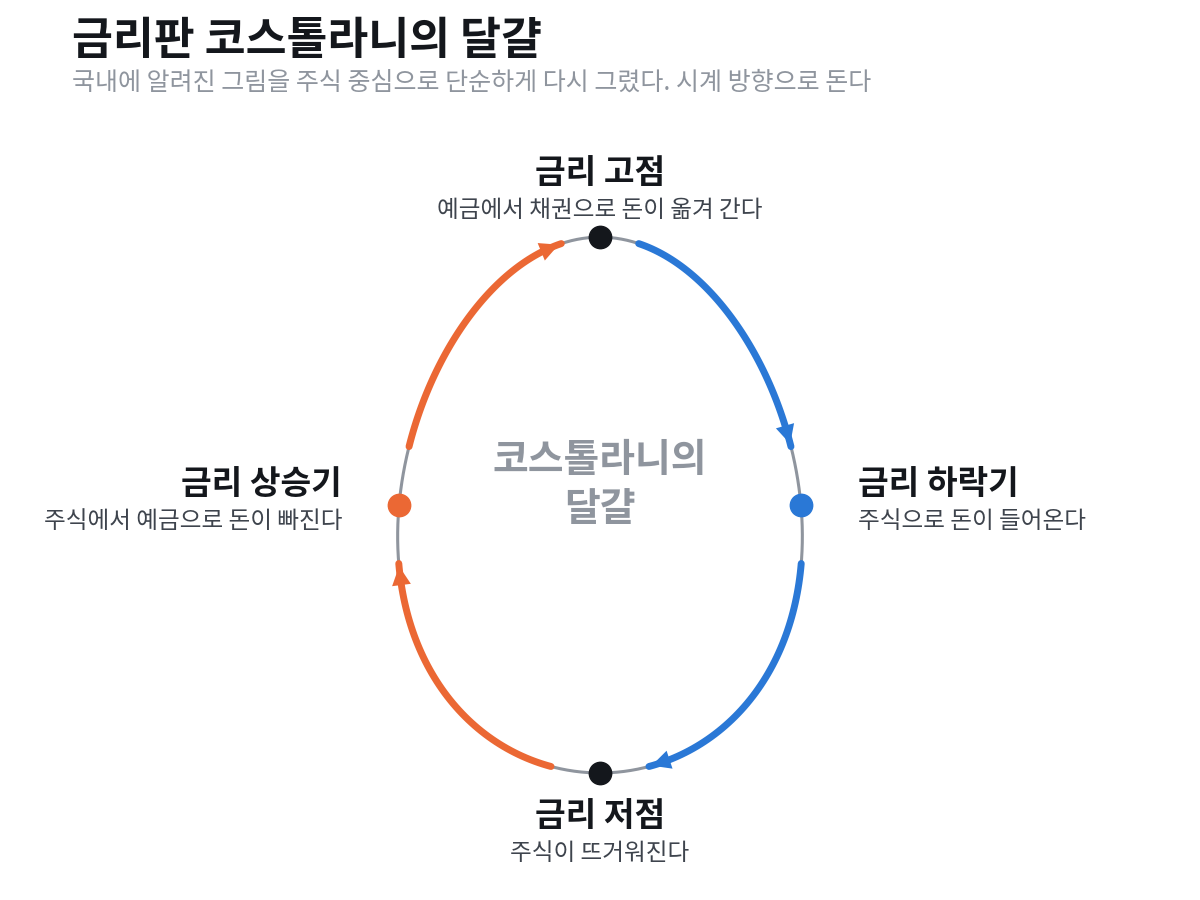
정말 그랬는지 국면마다 S&P 500과 코스피의 연환산 수익률을 계산했다.
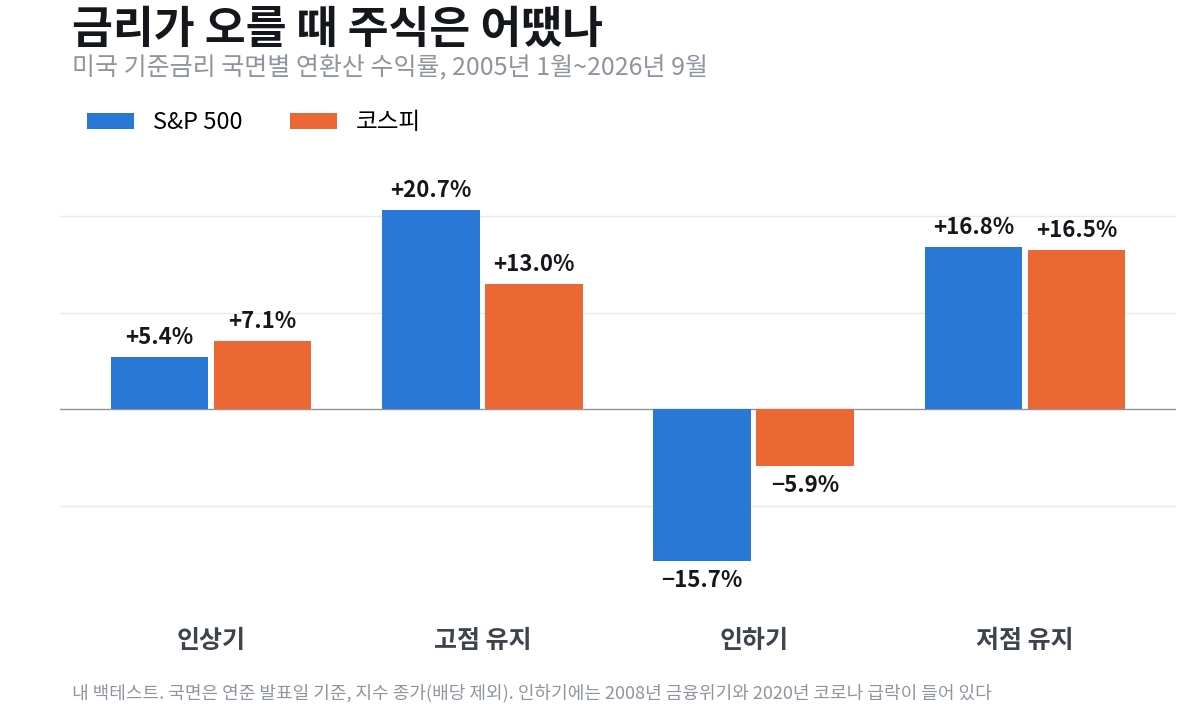
금리가 오르는 동안에도 주식은 연 5~7% 올랐다.
가장 나빴던 건 금리를 내리던 때였다.
금리를 급하게 내려야 할 만큼 경제가 나빴던 2008년과 2020년이 여기에 들어 있기 때문이다.
금리는 대개 경제가 버틸 만할 때 오르고, 크게 흔들릴 때 내린다.
| 방법 | S&P 500 | 코스피 |
|---|---|---|
| 계속 들고 있기 | 연 8.9% | 연 10.0% |
| 인상기에만 현금 | 연 7.4% | 연 8.0% |
| 인상기에만 현금 현금 이자 연 3% | 연 8.2% | 연 8.9% |
| 달걀대로 첫 인하 매수·첫 인상 매도 | 연 4.7% | 연 6.2% |
| 달걀대로 현금 이자 연 3% | 연 5.9% | 연 7.5% |
현금에 연 3% 이자를 쳐줘도 계속 들고 있는 쪽이 나았다.
다만 분석 기간에 든 인상 구간은 진행 중이던 2004년 사이클과 막 시작한 이번 사이클을 포함해 네 번뿐이라 표본이 작고, 배당은 넣지 않았다.
조심할 게 하나 더 있다.
‘인상기에만 현금’은 마지막 인상이 언제였는지 지나고 나서야 알 수 있어, 실제로는 그대로 따라 할 수 없다.
그때그때 알 수 있는 신호만 쓰는 건 첫 인하에 사고 첫 인상에 파는 달걀대로 전략인데, 이게 가장 나빴다.
| 어떻게 돌렸나 | 방법 |
|---|---|
| 기간 | 2005년 1월 3일~2026년 9월 말, 일별 종가 배당·매매비용·세금은 넣지 않았다. 시작일은 인상기 한가운데라 두 전략 모두 현금에서 시작한다 |
| 국면 구분 | 연준 발표일 기준, 효력 발생일이 아니다 첫 인상~마지막 인상은 인상기, 마지막 인상~첫 인하는 고점 유지, 첫 인하~마지막 인하는 인하기, 마지막 인하~첫 인상은 저점 유지 |
| 사고파는 때 | 발표 뒤 처음 거래할 수 있는 종가 미국은 장중 발표면 당일 종가, 휴장일 발표면 다음 거래일 종가. 한국은 발표가 새벽이라 발표 다음 날 이후 첫 거래일 종가 |
| 경계일 | 체결 종가까지의 수익은 이전 국면, 다음 거래일부터 새 국면 |
| 국면 수익률 | 같은 국면에 속한 날의 수익을 모두 이어 붙인 뒤 연환산 |
| 현금 이자 | 현금으로 있는 날마다 연 3%를 하루치로 나눠 붙였다 |
| 국면 | 기간 |
|---|---|
| 인상기 | 2005.1~2006.6 (2004.6에 시작한 사이클의 일부), 2015.12~2018.12, 2022.3~2023.7, 2026.9~ |
| 고점 유지 | 2006.6~2007.9, 2018.12~2019.7, 2023.7~2024.9 |
| 인하기 | 2007.9~2008.12, 2019.7~2020.3, 2024.9~2025.12 |
| 저점 유지 | 2008.12~2015.12, 2020.3~2022.3, 2025.12~2026.9 |
이번엔 왜 다시 올렸나
연준은 9월 16일 기준금리를 0.25%p 올려 3.75~4.00%로 만들었다.
작년 12월까지 여섯 번 내리던 방향을 3년 2개월 만에 바꾼 거다.
| 항목 | 숫자 |
|---|---|
| 8월 소비자물가 | 1년 전보다 3.4% 휘발유는 27.4% 올랐다 |
| 유가 | WTI 9월 10일 102달러, 브렌트 10월 9일 103달러 |
| 1년 기대인플레 | 9월 4.6% 8월 4.0% |
2월 시작된 미국과 이란의 전쟁으로 호르무즈 해협이 막히면서 유가가 뛰었다.
워시 의장은 물가가 너무 높고, 너무 오래 높았다고 말했다.
위원 18명 중 16명은 올해 한 번 이상 더 올려야 한다고 봤다.
금리가 오르자 시장은
미국 10년 국채금리는 10월 7일 장중 5.36%로 2002년 이후 가장 높았다.
| 구분 | 인상 뒤 9월 28일까지 |
|---|---|
| S&P 500 | +1.9% |
| 기술 | +5.9%, 지수보다 나은 유일한 업종 |
| 금융 | −2.4% |
| 유틸리티 | −4.3% |
10월 5~9일 한 주는 러셀2000이 −0.9%로 주요 지수 중 가장 약했다.
과거 여섯 번의 인상기를 보면 첫 인상 후 넉 달은 평균 수익률이 마이너스였지만, 12개월 뒤 S&P 500 중간값은 +10.7%였다.
버티는 회사는 숫자가 다르다
업종만으로는 갈리지 않는다.
기술주는 2016~2018년 인상기엔 1등이었지만, 2022년엔 −28%였다.
2022년에 더 크게 갈린 건 이익이었다.
골드만삭스가 묶은 적자 기술주는 그해 62% 빠졌고, 나스닥100은 33% 빠졌다.
나는 세 가지 숫자를 본다.
| 볼 숫자 | 뜻 |
|---|---|
| 순현금 | 현금이 빚보다 많은가 |
| 이자보상배율 | 영업이익이 이자의 몇 배인가 보통 3배 넘으면 여유, 1배 아래면 이자도 못 번다 |
| 잉여현금흐름 | 투자하고 나서도 돈이 남는가 |
미국 대형주도 이 숫자로 보면 갈린다.
여기서 현금성 자산은 현금에 시장성 증권까지 넣은 값, 차입금은 이자를 내는 빚이다.
| 회사 | 최근 분기 말 숫자 |
|---|---|
| 애플 | 현금성 자산이 차입금보다 약 620억 달러 많다 |
| 마이크로소프트 | 현금성 자산이 차입금보다 약 370억 달러 많다 |
| 알파벳 | 현금성 자산 약 2,400억 달러로 차입금을 크게 웃돈다 |
| 아마존·브로드컴 | 차입금이 현금성 자산보다 많다 대신 영업이익이 이자의 약 20배 |
| 메타 | 현금성 자산과 차입금이 거의 같다 2분기 잉여현금흐름 약 8억 달러 |
| 오라클 | 장기 빚 약 1,220억 달러, 자기자본의 약 3배 9월 1일 기준 연초 대비 −23% |
| 코어위브 | 2분기 이자 약 6.4억 달러 조정 영업이익은 약 1.3억 달러 |
같은 AI 회사라도 번 돈으로 짓는 곳과 빌린 돈으로 짓는 곳은 금리에 대한 체력이 다르다.
그래서 뭘 사면 되나
금리가 오를 때 나는 현금이 넉넉하고 이자를 쉽게 갚는 대형주 중에서, 차트가 좋은 것을 산다.
앞의 숫자로 나누면 이렇게 된다.
| 금리 상승기 체력 | 최근 분기 숫자로 본 예 |
|---|---|
| 강함 현금이 빚보다 많은 대형주 | 애플, 마이크로소프트, 알파벳 |
| 강함 주도 업종의 1등 | 이번 인상 뒤에도 지수보다 많이 오른 기술주 |
| 중간 빚 있어도 이자 여유 | 아마존, 브로드컴 영업이익이 이자의 약 20배 |
| 주의 현금과 빚이 비슷 | 메타 2분기 잉여현금흐름 약 8억 달러 |
| 약함 빚으로 크는 회사 | 오라클, 코어위브 |
| 약함 적자 기업 | 2022년 적자 기술주 묶음은 62% 빠졌다 |
나는 강함 칸에 있는 종목 중에서도 추세가 살아 있는 것만 산다.
숫자가 좋아도 차트가 꺾여 있으면 기다린다.
10월 7일 선물시장은 12월 회의까지 최소 한 번 더 오를 가능성을 약 85%로 반영했다.
금리가 오르는 동안엔 주식을 접기보다, 체력이 강한 쪽에 남고 약한 쪽을 덜어내는 게 내 방식이다.
- 연준 — 9월 FOMC 성명 (9월 16일)
- 연준 — 7월 FOMC 성명 (7월 29일)
- 연준 — 워시 의장 기자회견 (9월 16일)
- 연준 — 기준금리 변경 이력 (국면 구분 기준)
- KB의 생각 — 2026년 9월 FOMC 정리
- 미국 노동통계국 — 8월 소비자물가
- 파이낸셜뉴스 — WTI 100달러 돌파 (9월 11일)
- TheStreet — 10월 9일 유가와 증시
- Trading Economics — 미시간대 기대인플레이션 9월
- 야후 파이낸스 — 미국 10년물 2002년 이후 최고 (10월 7일)
- 트레이드스테이션 — 금리 인상 뒤 업종별 흐름
- AP — 10월 둘째 주 미국 지수 성적
- LPL 리서치 — 금리 인상기 주가
- Investing.com — 12월 인상 확률
- LPL 리서치 — 첫 인상 뒤 업종별 성과 (9월 29일)
- Novel Investor — 연도별 S&P 500 업종 수익률
- 나스닥 — 골드만삭스 적자 기술주 묶음 2022년 −62%
- CFI — 이자보상배율 보는 법
- 애플 — 2026 회계연도 3분기 실적
- 마이크로소프트 — 2026 회계연도 4분기 실적
- 알파벳 — 2026년 2분기 보고서
- 아마존 — 2026년 2분기 보고서
- 브로드컴 — 2026 회계연도 3분기 실적
- 메타 — 2026년 2분기 실적
- 247 Wall St — 오라클과 빚으로 짓는 AI 데이터센터
- TIKR — 코어위브 2분기 이자 비용
첫 댓글을 남겨 주세요.