폰값 오르면 삼성전자·SK하이닉스도 오를까?
주가를 움직이는 건 폰값이 아니라 메모리값
HBM 점유율 SK하이닉스 58%→50%, 삼성전자 21%→33% 추격
메모리 3사, 이익 대비 주가 4.5~6배로 아직 '반신반의'
AI 때문에 폰값이 오른다.
그럼 삼성전자, SK하이닉스 주가도 오를까?
메모리 3사 중 누가 앞서는지, 내가 어디를 보는지는 끝에 적었다.
폰값 말고 메모리값을 봐야 한다
답부터 하면, 주가를 움직이는 건 폰값이 아니라 메모리값이다.
폰값은 그 결과 중 하나일 뿐이다.
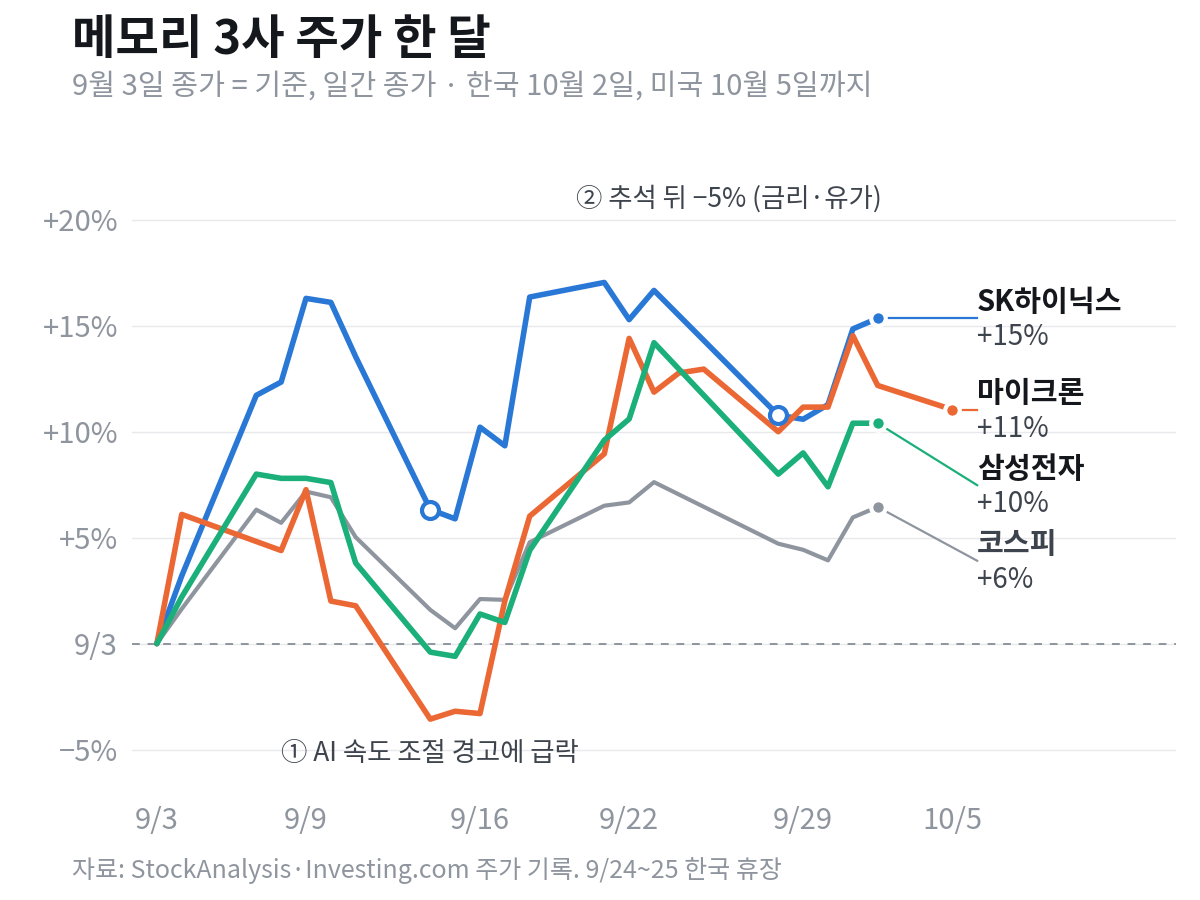
실제로 메모리값이 오르는 동안 메모리 회사 주가도 올랐다.
최근 한 달 SK하이닉스 15%, 마이크론 11%, 삼성전자 10%로 코스피(6%)보다 많이 올랐다.
근데 시장은 이 이익이 오래 갈 거라고 다 믿진 않는다.
왜 그런지는 뒤에서 다시 보자.
폰값은 왜 오를까
애플의 첫 폴더블폰 아이폰 듀오는 국내 출고가가 329만 원부터다.
요즘 폰이 비싸지는 새 이유가 하나 있다.
AI 데이터센터다.
AI 서버랑 스마트폰은 한정된 메모리 공장을 나눠 쓴다.
AI 칩에 붙는 메모리가 HBM인데, D램을 여러 층 쌓아 빠르게 만든 거다.
이 HBM이 생산능력을 많이 잡아먹는다.
마이크론 설명으로는 HBM 1만큼 만들 능력이면 일반 D램을 약 3만큼 만들 수 있다.
오븐 하나로 케이크 한 판 굽는 동안 쿠키는 세 판을 굽는다고 치자.
케이크가 훨씬 비싸게 팔리면 빵집은 케이크만 굽고, 쿠키는 귀해진다.
공장을 새로 짓는 데는 몇 년이 걸리니 폰·PC용 메모리값이 오른다.
트렌드포스는 범용 D램 계약가격이 3분기에 13~18% 오를 걸로 봤다.
물론 폰값엔 환율 같은 다른 것도 들어간다.
그래도 AI 메모리 수요가 폰 원가를 밀어 올리는 건 분명하다. 그 원가가 메모리 회사한텐 매출이다.
메모리 회사는 얼마나 벌까
폰 회사가 원가에 쪼이는 동안 메모리 회사는 역대급으로 번다.
최근 발표한 분기 실적만 놓고 보면 이렇다.
| 회사 | 매출 | 1년 전 대비 | 이익 |
|---|---|---|---|
| SK하이닉스 2026년 2분기 | 79.32조 원 | +257% | 영업이익 60.54조 원 영업이익률 76% |
| 삼성전자 반도체 2026년 2분기 | 127.5조 원 | – | 영업이익 89.2조 원 |
| 삼성전자 MX·네트워크 2026년 2분기 | 33.2조 원 | – | 영업손실 0.7조 원 |
| 마이크론 9월 30일 발표 | 542억 달러 | +379% | 매출총이익률 86.8% |
SK하이닉스는 100원 팔면 76원이 남는다는 얘기다.
마이크론은 "2027년과 2028년엔 메모리 공급이 2026년보다 훨씬 더 빠듯할 거다"라고 했다.
삼성전자는 양쪽에 다 걸려 있다.
메모리값이 오르면 반도체는 웃고 폰은 운다.
근데 크기가 비교가 안 된다.
MX·네트워크 적자가 삼성전자 전체 이익을 뒤집을 정도는 아니다.
셋 중 누가 앞설까
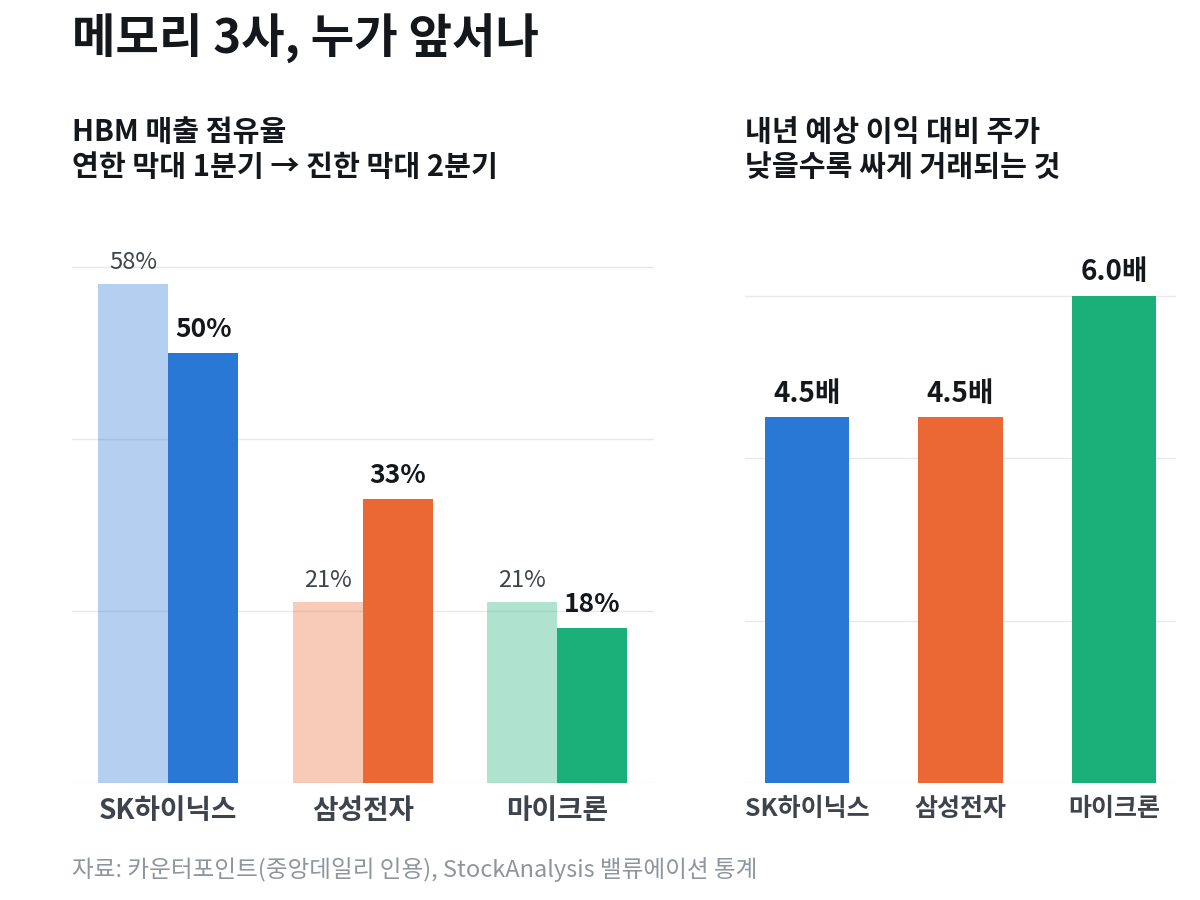
SK하이닉스는 HBM 1등이다.
2분기 매출 점유율 50%로 아직 절반을 쥐고 있다.
근데 1분기 58%에서 한 분기 만에 8%포인트가 빠졌다.
삼성전자는 따라잡는 쪽이다.
HBM 점유율이 21%에서 33%로 한 분기 만에 12%포인트 늘었다.
대신 폰, 가전이 섞여 있어서 메모리값 효과는 희석된다.
마이크론은 HBM 점유율이 셋 중 가장 작고, 21%에서 18%로 줄었다.
그런데도 셋 중 가장 비싸게 거래된다.
다음 분기 전망을 시장 예상보다 크게 높인 덕으로 보인다.
이렇게 버는데 왜 쌀까
내년 예상 이익 대비 주가가 SK하이닉스 4.5배, 삼성전자 4.5배, 마이크론 6.0배다.
지난 1년 이익과 내년 예상 이익으로 나눠 보면 차이가 보인다.
| 회사 | 지난 1년 이익 대비 | 내년 예상 이익 대비 | 기준 |
|---|---|---|---|
| SK하이닉스 | 8.09배 | 4.49배 | 10월 2일 종가 |
| 삼성전자 | 13.55배 | 4.46배 | 10월 2일 종가 |
| 마이크론 | 14.31배 | 6.03배 | 10월 5일 종가 |
시장은 내년 이익이 더 늘 거라고 보면서도 그 이익에 높은 값을 쳐주진 않는다.
이익이 이렇게 많은데 왜 이렇게 쌀까?
지금 같은 이익률이 오래 못 간다고 시장이 본다는 뜻이다.
메모리는 원래 좋을 때 공장을 늘리고, 공급이 넘치면 가격이 꺾이는 사이클 산업이기 때문이다.
실제로 트렌드포스는 범용 D램 계약가격 상승률을 3분기 13~18%에서 4분기 10~15%로 낮춰 잡았다.
오르긴 하는데 덜 오른다는 거다.
출렁임도 크다.
실적이 좋아도 변동성은 각오해야 한다.
| 날짜 | SK하이닉스 | 삼성전자 | 그날 나온 이유 |
|---|---|---|---|
| 7월 28일 | −14.65% | – | 아시아 반도체 동반 급락 |
| 7월 31일 | +29.95% | +26.81% | 코스피 하루 +17.91%, 사상 최대 상승 |
| 9월 14일 | −6.35% | – | AI 회사 CEO들이 개발 속도를 늦추자고 함 같은 날 마이크론 −5.25% |
| 9월 28일 | −5.05% | −5.43% | 미국 금리·유가 상승, "AI 투자 정점" 얘기 |
| 10월 1일 | +3.21% | +2.79% | 마이크론 사상 최대 실적 |
실적 말고도 금리, 유가, "AI 정점론" 같은 바깥 얘기에 크게 흔들린 날이 많았다.
그래서 뭘 하면 되나
메모리주에 건다면 나는 셋 중 SK하이닉스에 집중한다.
메모리값이 오를 때 그 돈이 가장 진하게 들어오는 회사이기 때문이다.
| 고를 것 | 이유 |
|---|---|
| SK하이닉스 | 한 달 +15%로 셋 중 가장 강했고, 영업이익률 76%인데 내년 이익 대비 4.5배다 HBM 점유율이 58%에서 50%로 밀린 건 부담 |
| 삼성전자는 다음 | HBM은 21%에서 33%로 쫓아오지만, 폰·가전이 섞여 메모리 효과가 희석된다 |
| 마이크론은 뺀다 | HBM 점유율이 18%로 가장 작은데 6.0배로 가장 비싸다 |
생각을 바꾸는 건 D램 가격 전망이 또 낮아질 때다.
그건 지금 이익률이 오래 못 간다는 시장의 의심이 맞아 간다는 뜻이기 때문이다.
폰값 뉴스 말고, 메모리값을 가장 많이 버는 회사 하나에 건다.
- StockAnalysis — SK하이닉스·삼성전자·마이크론 주가 기록
- Investing.com — 코스피 기록
- SK하이닉스 2026년 2분기 실적
- 마이크론 4분기 실적
- 마이크론 4분기 실적 설명 자료
- INDmoney — 마이크론 실적과 시장 예상
- 중앙데일리 — HBM 점유율 (카운터포인트)
- TechTimes — 엔비디아 HBM4 공급사
- TrendForce — 4Q26 메모리 가격 전망
- SBS — 9월 14일 코스피 급락
- 서울경제 — 9월 28일 삼성·SK하이닉스 하락
- SBS — 10월 1일 삼성·SK하이닉스 상승
- KED Global — 7월 31일 SK하이닉스 급등
- StockAnalysis — 밸류에이션 통계
첫 댓글을 남겨 주세요.