요즘 대세라는 헬스케어 종목 3가지,
지금 사도 될까
모더나 1년 약 8배, 일루미나 약 2.9배, 나테라 약 2.3배
그런데 요즘 가장 강한 섹터는 에너지와 기술이다, 헬스케어는 석 달 수익률 3위
헬스케어는 6월 초부터 시장보다 강해졌다
섹터를 통째로 사기보다, 어떤 기대로 오르는지 분명한 종목을 본다
최근 1년 미국 헬스케어에서 세 종목이 눈에 띄게 올랐다.
헬스케어가 대세라는 말이 나올 만하다.
그런데 섹터 전체로 보면 얘기가 좀 다르다.
요즘 진짜 강한 섹터는 어디인지, 헬스케어는 언제부터 올랐는지 보고, 내가 뭘 사는지는 끝에 적었다.
요즘 강한 섹터는 따로 있다
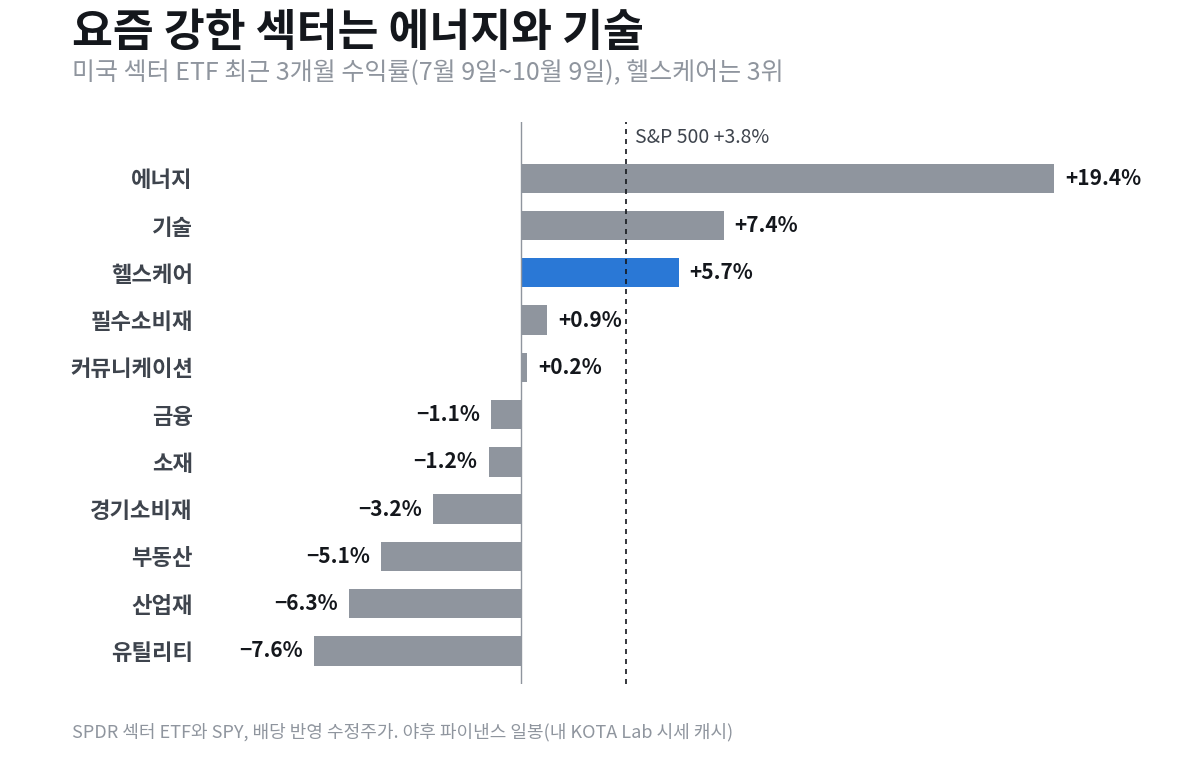
| 섹터 ETF | 3개월 | 연초 대비 |
|---|---|---|
| 에너지 (XLE) | +19.4% | +48.4% |
| 기술 (XLK) | +7.4% | +38.6% |
| 헬스케어 (XLV) | +5.7% | +11.7% |
| S&P 500 (SPY) | +3.8% | +15.1% |
| 바이오 (XBI) | −6.4% | +26.2% |
최근 석 달 1위는 에너지, 2위는 기술이다.
에너지는 이란 전쟁으로 유가가 뛴 영향이 크다.
헬스케어는 3위로 시장보다는 나았지만, 연초 대비로는 아직 S&P 500보다 낮다.
바이오 ETF는 올해 강했다가 최근 석 달은 빠졌다.
헬스케어는 언제부터 올랐나
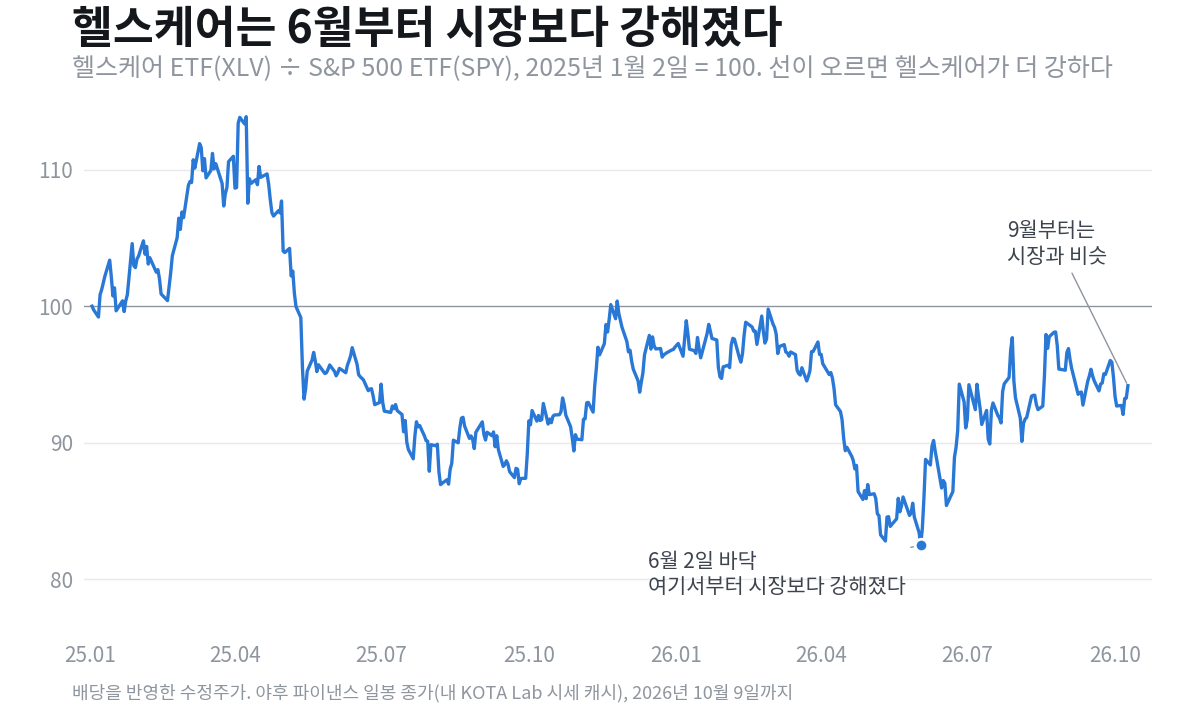
헬스케어 ETF를 S&P 500 ETF로 나눈 선은 6월 2일이 바닥이었다.
그 뒤 8월 말까지 시장보다 빠르게 올랐고, 9월부터는 시장과 비슷하게 가고 있다.
헬스케어 자체도 4월 29일엔 연초 대비 −7.3%까지 빠졌었다.
헬스케어는 뒤처졌다가 따라잡는 중이지, 아직 1등 섹터는 아니다.
세 종목은 무슨 기대로 올랐나
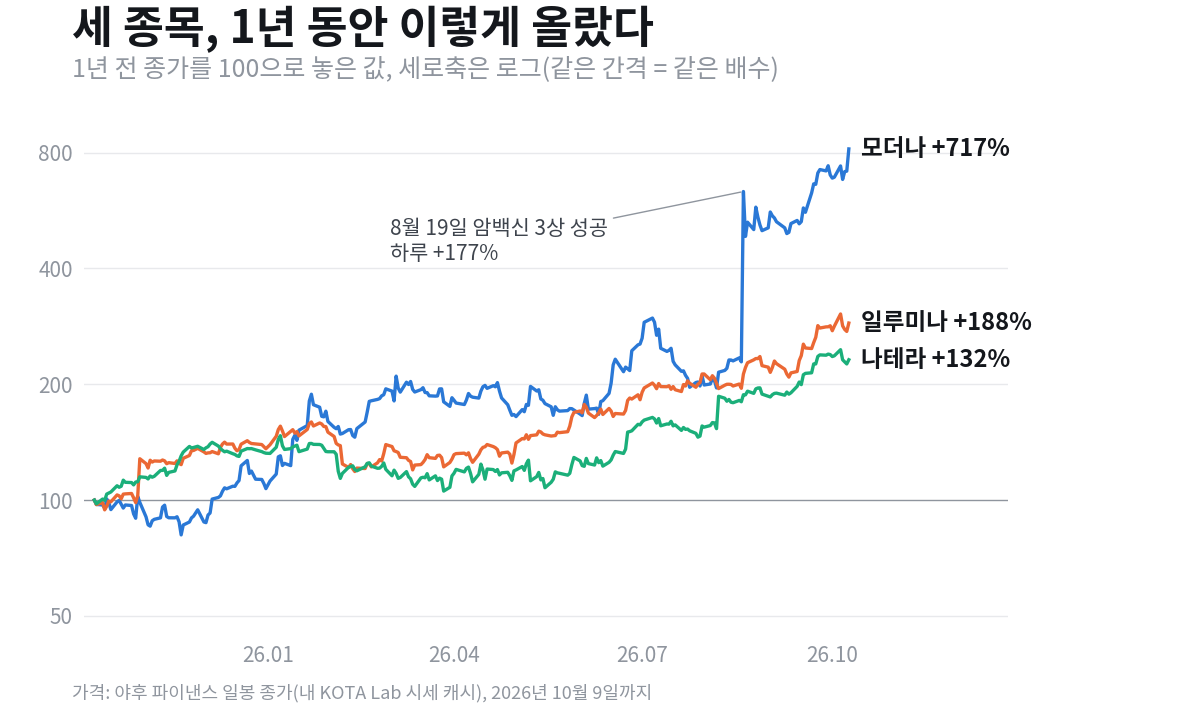
| 종목 | 1년 | 무슨 기대로 |
|---|---|---|
| 모더나 mRNA 백신 | +717% | 백신으로 암을 고친다는 기대 8월 흑색종 3상 성공, 아직 적자 |
| 일루미나 유전자 분석 장비 | +188% | 유전자 분석 수요가 다시 는다는 기대 실적 개선·S&P 500 편입, 흑자 |
| 나테라 피로 암 추적 검사 | +132% | 피 검사로 암 재발을 잡는다는 기대 매출 +38%, 적자지만 손실 축소 |
연초 대비로는 모더나 약 +663%, 일루미나 약 +112%, 나테라 약 +75%다.
이 글의 주가와 목표가는 모두 10월 9일 기준이다.
셋 다 유전자를 읽어 암을 다루는 쪽에 있다는 건 내 해석이다.
모더나: 적자여도 무시하지 않는다
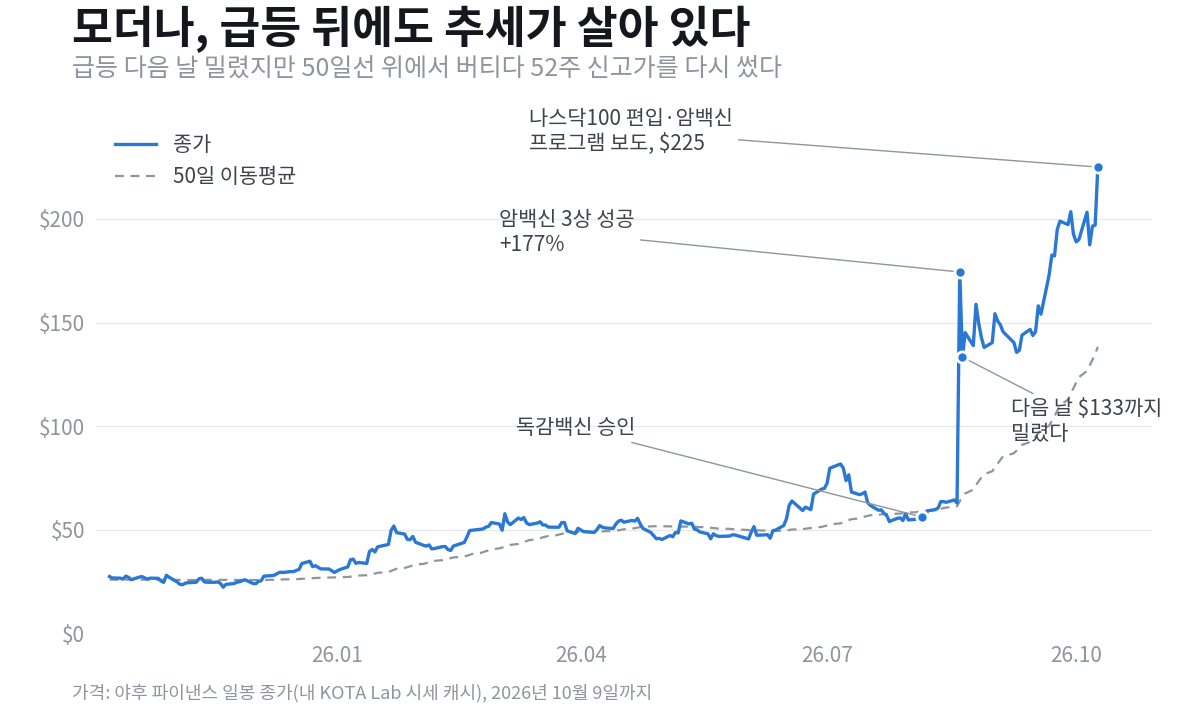
가장 큰 계기는 8월 19일이다.
수술한 흑색종 환자에게 암백신과 키트루다를 같이 썼더니, 키트루다만 쓴 쪽보다 재발과 전이 없이 사는 기간이 길었다.
전체 생존기간이 늘었다는 결과까지 나온 건 아니다.
눈여겨볼 건 그다음이다.
급등 다음 날 $133까지 밀렸지만 50일선 위에서 버텼고, 10월 9일 $225로 52주 신고가를 다시 썼다.
그날은 나스닥100 편입일이었고, NIH 재단과 국립암연구소가 2억 달러 암백신 프로그램을 추진한다는 보도도 나왔다.
아직 적자고 시가총액은 최근 12개월 매출의 약 40배다.
그래도 나는 적자라고 무시하지 않는다. 어떤 기대로 오르는지가 분명하고, 그 기대를 차트가 확인해 주고 있다.
다음 관문은 10월 23~27일 유럽종양학회의 세부 데이터다.
나테라: 분기마다 계단
나테라는 피 속에 떠다니는 DNA 조각을 읽는 검사 회사다.
| 검사 | 하는 일 |
|---|---|
| Signatera | 암 수술 뒤 피로 남은 암이 있는지, 재발하는지 추적 |
| Panorama | 임신 중 피검사로 태아의 특정 염색체 이상 위험을 가려내는 산전 선별검사 확진 검사는 아니다 |
| Prospera | 이식한 장기의 거부반응 검사 |
2분기 매출은 $7.5억으로 1년 전보다 38% 늘었다.
아직 적자지만 영업손실은 $1억 1,040만에서 $7,580만으로 줄었고, 10월 5일 사상 최고가를 썼다.
전설적인 매크로 투자자 스탠리 드러켄밀러의 6월 말 기준 보유내역(13F) 1위도 나테라다.
| 시점 | 나테라 보유 |
|---|---|
| 2022년 3분기 | 처음 매수, 비중 1% |
| 2024년 3분기 | 357만 주로 크게 늘림, 비중 15% |
| 2025년 4분기 | 251만 주로 줄임 |
| 2026년 2분기 | 319만 주, $8.6억 13F에 신고한 종목 중 16.6%로 1위, 2위 TSMC는 5.4% |
8분기 연속 1위다.
6월 말 기준이라 그 뒤에 무엇을 바꿨는지는 알 수 없고, 왜 들고 있는지 본인이 설명한 자료도 찾지 못했다.
일루미나: 장비 회사의 부활
일루미나는 유전자를 읽는 장비와 시약을 파는 회사다.
| 올해 일어난 일 | 내용 |
|---|---|
| 2분기 실적 | 매출 $11.6억, 1년 전보다 +9.5% 올해 매출·이익 가이던스 상향 |
| 병원 수요 | 암 검사 같은 임상용 시약 상반기 +17% |
| 9월 21일 | S&P 500 편입 |
| 9~10월 | UBS·RBC 등 목표가 상향 평균 목표가 $234는 현재가보다 약 −16% |
셋 중 유일하게 흑자고, 10월 5일 52주 신고가를 썼다.
다만 중국 제재는 아직 풀리지 않았고, 2021년 종가 고점 $510보다는 약 45% 아래다.
10월 29일 3분기 실적이 다음 관문이다.
그래서 뭘 하면 되나
헬스케어라는 이름만 보고 섹터를 통째로 사진 않는다. 어떤 기대로 오르는지 분명하고, 그 기대를 차트가 확인해 주는 종목을 산다.
| 내 판단 | 이유 |
|---|---|
| 모더나 추세로 본다 | 적자여도 기대가 분명하고, 급등 뒤에도 신고가를 다시 썼다 학회 데이터 전후로 크게 흔들릴 수 있어 손절선부터 정한다 |
| 나테라 추세로 본다 | 사상 최고가 근처, 실적이 매 분기 받쳐 준다 |
| 일루미나 실적 확인 뒤 | 52주 신고가지만 2021년 고점 아래, 10월 29일 실적을 본다 |
| 헬스케어 ETF XLV | 대형 제약사 비중이 커서, 내가 보는 종목과 다르게 움직일 수 있다 |
| 섹터로 본다면 | 지금 가장 강한 건 에너지와 기술이다 |
나는 오른 폭보다 어떤 기대로 오르는지를 보고, 그 기대가 차트로 확인되는 동안 따라간다.
- 모틀리풀 — 모더나 10월 9일 급등
- 야후 파이낸스 — 암백신 프로그램 보도와 모더나
- 모틀리풀 — 8월 19일 흑색종 3상, +177%
- 나스닥 — 모더나 나스닥100 편입
- 247 Wall St — 씨티 매도 의견
- 247 Wall St — 유럽종양학회 전체 데이터 공개 예정
- stockanalysis — 모더나 주가 통계
- stockanalysis — 나테라 주가 통계
- 벤징가 — 나테라 2분기 실적과 가이던스 상향
- 나테라 — 2026년 2분기 실적 (손익계산서)
- 포브스 — 나테라 사상 최고가
- SEC — 듀케인 패밀리 오피스 2분기 13F
- 모틀리풀 — 드러켄밀러의 8분기 연속 1위 종목
- 인사이더몽키 — 듀케인의 나테라 보유 이력
- 일루미나 — 2026년 2분기 실적 발표
- 스테이트스트리트 — XLV 구성 종목
- stockanalysis — 일루미나 주가 통계·평균 목표가
- companiesmarketcap — 일루미나 연도별 주가
- TIKR — 일루미나 2분기 실적과 가이던스 상향
- Tickeron — 일루미나 S&P 500 편입
- 마켓비트 — 일루미나 목표가 상향 (10월 5일)
- Fierce Biotech — 일루미나 중국 제재
- Karmactive — NIH 재단·국립암연구소 암백신 프로그램
- PharmaVoice — 맞춤형 암백신은 종양 유전자를 읽어 만든다
- 나테라 — 일루미나와 공급 계약 (2016년)
- TheStreet — 10월 9일 유가와 증시
- 가격·섹터 수익률 — 야후 파이낸스 일봉 종가(KOTA Lab 시세 캐시로 직접 계산)
첫 댓글을 남겨 주세요.